Shipping & Logistics
How to Find a Reliable Furniture Factory in China: A Sourcing Guide
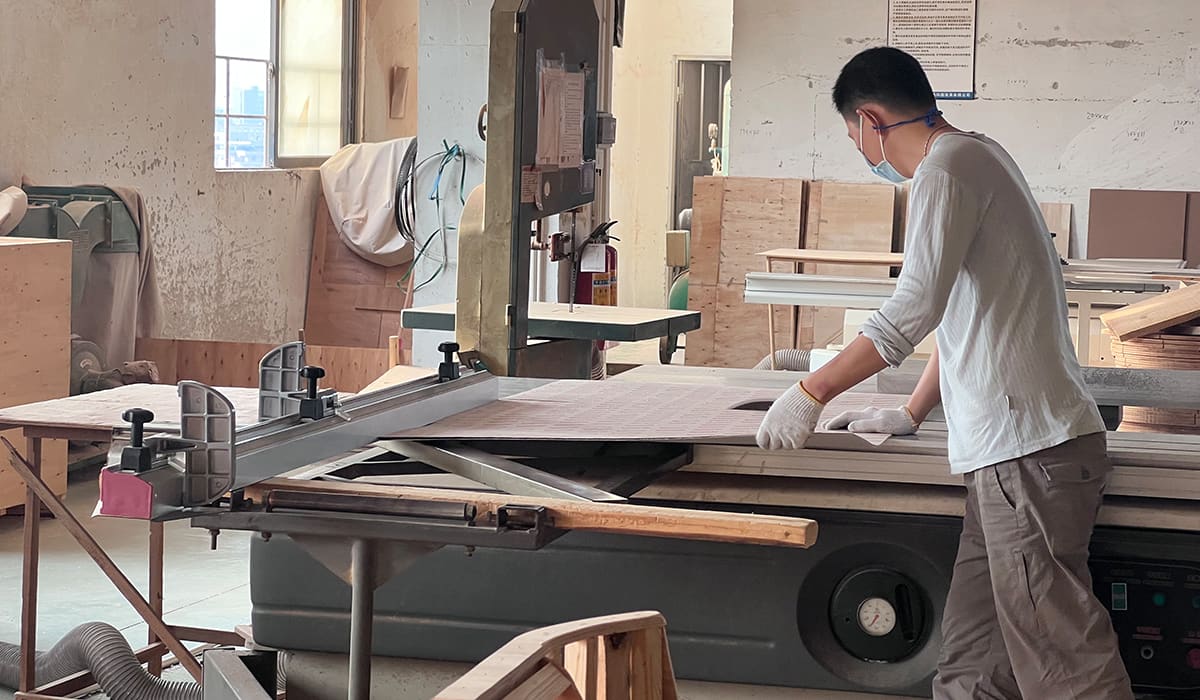
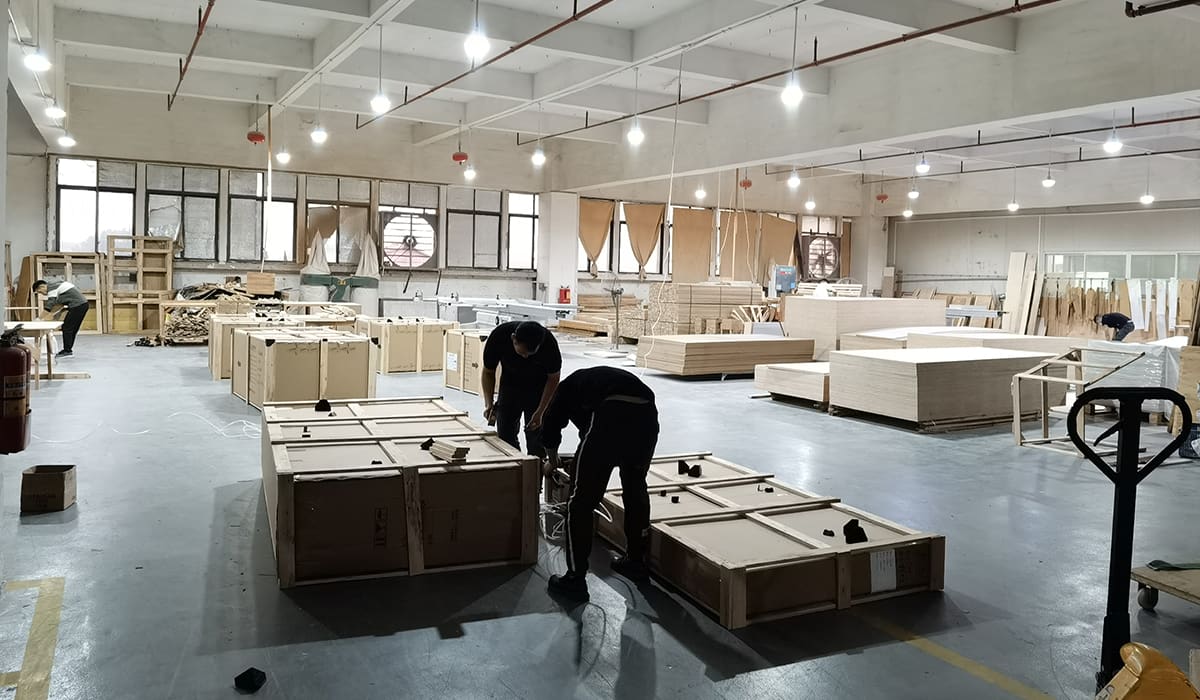
A field-tested guide to identifying, verifying, and qualifying furniture source factories in China. From distinguishing real facto
La inteligencia de aprovisionamiento más confiable no viene de un representante de fábrica. Viene de declaraciones de aduana. Cuando la Administración General de Aduanas de China publica cifras de exportación de muebles, esos números reflejan lo que realmente cruzó la frontera, pagó aranceles y pasó inspección —no lo que un proveedor espera que usted crea. Para compradores que construyen planes de 2026, el dataset de 2025 contiene cinco señales distintas que vale la pena decodificar antes de cualquier visita a fábrica.
El valor total de exportación de muebles desde China siguió creciendo en 2025, pero la cifra titular oculta una divergencia por debajo. El tapizado, los muebles de metal y las categorías outdoor se movieron en direcciones distintas, y la categoría que un comprador persigue determina la palanca de negociación disponible en la mesa.
Sofás y sillas tapizadas —el núcleo de la base de fabricación de Foshan— mantuvieron el volumen estable incluso cuando los precios unitarios promedio se suavizaron ligeramente. Esa combinación dice a los compradores que la capacidad sigue abundante y que las fábricas compiten en precio en lugar de racionar cupos de producción. Para 2026, significa que la presión de lead time debe aflojarse frente a los años de surgimiento de 2021, y los compradores pueden presionar crediblemente por MOQ más bajos en configuraciones estándar.
Los muebles de madera maciza para dormitorio y comedor vieron contraerse el volumen de exportación a la UE y EE. UU. a medida que los aranceles y el escrutinio de origen mordieron más fuerte. Las fábricas que dependían de esos rumbos pivotearon hacia contratos domésticos o compradores de Medio Oriente, dejando capacidad subutilizada. Esa capacidad libre es palanca de negociación para compradores que pueden comprometerse a pedidos repetidos.
Los muebles outdoor de aluminio y la sillería metálica de grado contractual crecieron de la mano de los ciclos de renovación de hotelería en el Golfo y el Sudeste Asiático. Los compradores que aprovisionan estas categorías enfrentan cronogramas de fábrica más ajustados y deben reservar ventanas de producción más temprano en lugar de asumir descuentos de fuera de temporada.
Los conteos de contenedores directos hacia EE. UU. cayeron a medida que los aranceles Section 301 y los cambios a la regla de minimis reconfiguraron la pila de costos. Parte del volumen se reruteó a través de ensamblaje en el Sudeste Asiático, pero una proporción significativa de compradores estadounidenses simplemente aceptó mayor costo landed. Para 2026, los compradores de EE. UU. deberán precio en la realidad arancelaria en lugar de esperar alivio, y usar comparaciones FOB entre Vietnam, Malasia y China para exponer dónde el re-ruteo realmente ahorra dinero y dónde solo añade riesgo.
Las importaciones de la UE se mantuvieron más estables en valor pero la carga de cumplimiento subió fuertemente. EUDR debida diligencia de deforestación, reporte de carbono CBAM y límites más estrictos de formaldehído desplazaron costo del piso de fábrica a la pila de documentación. Los compradores europeos deben esperar ahora un sobrecargo de cumplimiento horneado en las cotizaciones —y deben pedir a los proveedores separar el costo de producto del costo de cumplimiento para que el sobrecargo sea auditable en lugar de opaco.
Los compradores del Sudeste Asiático —particularmente distribuidores indonesios y vietnamitas— aumentaron pedidos de tapizado de gama media, mientras los proyectos de hotelería del Golfo absorbieron sillería contractual y case goods. Estos rumbos son menos sensibles a precio y más basados en relación, lo cual significa que las fábricas chinas dedican sus mejores líneas a ellos. Los compradores que compiten por esas líneas deben esperar pagar por prioridad o aceptar lead times más largos.
Tres categorías de insumos impulsaron los precios de fábrica en 2025 y darán forma a las cotizaciones de 2026. Los precios del contrachapado báltico y de la madera dura de eucalipto se estabilizaron tras el pico de 2023, razón por la cual el precio del marco se ha mantenido plano. La espuma de poliuretano siguió al petróleo crudo a la baja en el primer semestre de 2025 antes de repuntar, lo que significa que las cotizaciones fijadas a mitad de año cargan con ventaja de costo de espuma. El cuero top-grain siguió siendo el insumo más volátil, con oferta de pieles italiana y brasileña ajustándose a medida que la demanda de cuero automotriz competía por las mismas pieles. Los compradores que especifiquen cuero deberán fijar la fuente y el grado de piel en la PO en lugar de dejarlo a discreción de la fábrica.
Las señales apuntan a tres movimientos para 2026. Primero, comprometer con proveedores de tapizado temprano donde la capacidad es abundante —la ventana de negociación favorece al comprador, pero solo hasta Q2 cuando Ramadán y el Año Nuevo Lunar tensan los cronogramas. Segundo, tratar el cumplimiento UE como una línea, no como una ocurrencia tardía, y seleccionar fábricas que ya operen documentación conforme con EUDR. Tercero, para categorías metal y outdoor, reservar slots de producción Q1 ahora; los datos muestran que estos rumbos no tendrán capacidad libre a mitad de año.
Los datos aduaneros son palanca cuando se usan correctamente. Cuando un proveedor declara que los precios de la espuma suben, un comprador que puede señalar al índice de espuma vinculado al crudo y a los precios unitarios estables de exportación de productos tapizados puede desafiar el aumento con credibilidad. Cuando una fábrica cita un cronograma ajustado, el crecimiento del volumen de exportación en esa categoría exacta confirma o refuta la declaración. El objetivo no es ganar la discusión sino anclar la conversación en hecho verificable en lugar de narrativa de proveedor.
Los compradores que entren a la planificación de 2026 con el dataset de exportación de 2025 en mano encontrarán que el mercado no se está abaratando uniformemente ni ajustando de manera uniforme. Se está volviendo más segmentado. Los ganadores serán los compradores que lean esos segmentos correctamente y que cotice, negocie y programe contra los datos en lugar de contra el pitch de ventas.
A field-tested guide to identifying, verifying, and qualifying furniture source factories in China. From distinguishing real facto
A dining chair that survives a showroom looks identical to one that survives a restaurant. The difference appears around month eig
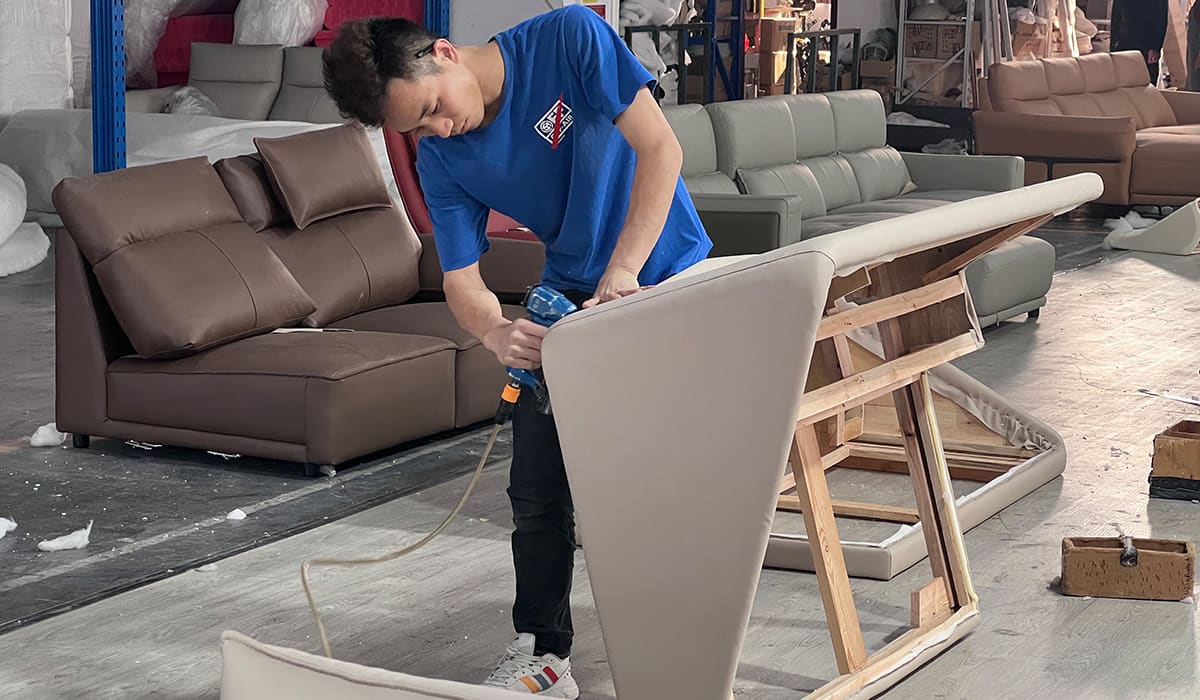
Most mispriced sofa orders are quoting failures, not factory failures. An RFQ that names "a modular sofa, 4 seats, gray fabric" in
ESCANEA PARA AÑADIR NUESTRO WECHAT
Leave a Comment